sábado, 19 de octubre de 2019

AUDITORIA FORENSE


¿QUE ES LA AUDITORIA FORENSE?

CARACTERÍSTICAS DE LA AUDITORÍA FORENSE

Se pueden identificar varias características de la auditoría forense, a continuación se presenta las principales:
  1. Propósito: Prevención y detección del fraude financiero. Debe señalarse que es competencia exclusiva de la justicia establecer si existe o no fraude (delito). El auditor forense llega a establecer indicios de responsabilidades penales que junto con la evidencia obtenida pone a consideración del juez correspondiente para que dicte sentencia.
  2. Alcance: El periodo que cubre el fraude financiero sujeto a investigación (auditoría).
  3. Orientación: Retrospectiva respecto del fraude financiero auditado; y, prospectiva a fin de recomendar la implementación de los controles preventivos, detectivos y correctivos necesarios para evitar a futuro fraudes financieros.
  4. Normatividad: Normas de auditoría financiera e interna en lo que fuere aplicable; normas de investigación; legislación penal; disposiciones normativas relacionadas con fraudes financieros.
  5. Enfoque: Combatir la corrupción financiera, pública y privada.
  6. Auditor a cargo (Jefe de Equipo): Profesional con formación de auditor financiero, contador Público Autorizado.
  7. Equipo de Apoyo Multidisciplinario: abogados, ingenieros en sistemas (auditores informáticos), investigadores (públicos o privados), agentes de oficinas del gobierno, miembros de inteligencia o contra  inteligencia de entidades como policía o ejército, especialistas.
Resultado de imagen para auditoria forense
    Resultado de imagen para normas

OBJETIVOS DE LA AUDITORIA FORENSE

Los principales objetivos de la Auditoría Forense son los siguientes:
  • Luchar contra la corrupción y el fraude, para el cumplimiento de este objetivo busca identificar a los supuestos responsables de cada acción a efectos de informar a las entidades competentes las violaciones detectadas.
  • Evitar la impunidad, para ello proporciona los medios técnicos validos que faciliten a la justicia actuar con mayor certeza, especialmente en estos tiempos en los cuales el crimen organizado utiliza medios más sofisticados para lavar dinero, financiar operaciones ilícitas y ocultar diversos delitos.
  • Disuadir, en los individuos, las prácticas deshonestas, promoviendo la responsabilidad y transparencia en los negocios.
  • Evaluar la credibilidad de los funcionarios e instituciones públicas, al exigir a los funcionarios corruptos la rendición de cuentas ante una autoridad superior, de los fondos y bienes del Estado que se encuentran a su cargo.
Resultado de imagen para lucha contra la corrupcion y fraude
Resultado de imagen para transparencia en los negocios

CARACTERÍSTICAS Y CUALIDADES DEL AUDITOR FORENSE

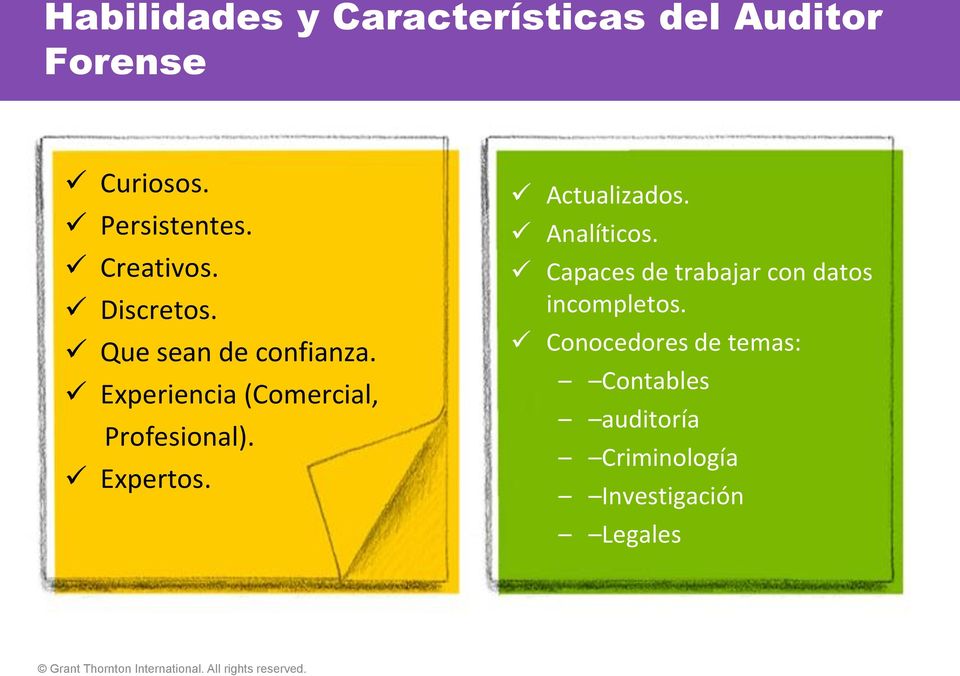
  • El auditor forense debe ser un profesional altamente capacitado, experto conocedor de: contabilidad, auditoría, control interno, tributación, finanzas, informática, técnicas de investigación, legislación penal y otras disciplinas.
  • En cuanto a su formación como persona el auditor forense debe ser objetivo, independiente, justo, honesto, inteligente, astuto, sagaz, planificador, prudente, precavido. Sobre la base de su experiencia y conocimiento el auditor forense debe ser intuitivo, un escéptico permanente de todo y de todos, capaz de identificar oportunamente cualquier síntoma de fraude, su trabajo debe ser guiado siempre por el escepticismo profesional.
  • Es muy importante señalar que esta Auditoría produce un fuerte agotamiento físico y mental al auditor, en virtud de la presión, riesgos, dificultades en la obtención de evidencia y tiempo invertido; razón por la cual, es importante que tenga sentido del humor para que no se torne una persona amargada, en su vida profesional y personal.
Resultado de imagen para caracteristicas del auditor forense

USUARIOS Y BENEFICIARIOS DE LA AUDITORÍA FORENSE

Básicamente se distinguen los cinco tipos de usuarios siguientes:
  1. Investigaciones corporativas: Las compañías reaccionan frente a los intereses que surgen a través de una cantidad de fuentes que pueden sugerir posibles hechos malos dentro de y sin el ambiente corporativo. Desde la llamada anónima o la carta enviada por empleados y terceros disgustados, esos problemas tienen que ser manejados rápida y efectivamente para permitir que la empresa continúe persiguiendo sus objetivos. Al mismo tiempo, el auditor forense se puede reunir con esas personas afectadas por acusaciones, rumores, o investigaciones; pueden percibir al auditor como una parte independiente y objetiva, y de esa manera estar dispuestos a colaborar.
  2. Soporte en litigios: Incluye aconsejar en investigaciones y valorar la integridad y la cantidad relacionada con áreas tales como pérdida de utilidades, reclamos por construcciones, obligaciones derivadas de los productos, disputas de accionistas, e incumplimiento de contratos.
  3. Asuntos criminales: De manera consistente, el crimen de cuello blanco ha usado contadores y auditores en sus intentos para resolver, valorar, y reportar sobre transacciones financieras relacionadas con alegatos contra individuos y empresas en una variedad de situaciones, tales como incendios premeditados, farsas, reacciones violentas, y manipulaciones de los precios de las acciones. En asuntos criminales, los contadores y auditores actuando como testigos expertos son crecientemente importantes en los casos que se ventilan en las cortes.
  4. Reclamos de seguros: Tanto la preparación como la valoración de reclamos de seguros, en la creencia de que tanto asegurados como aseguradores pueden requerir la asistencia de un auditor forense para valorar tanto la integridad como la cantidad de un reclamo. Las áreas más significativas se relacionan con el cálculo de las pérdidas provenientes de interrupción de negocios, vínculos de fidelidad, y asuntos relacionados con injurias personales.
  5. Gobierno: Los contadores forenses pueden asistir al gobierno en el logro del cumplimiento regulador asegurando que las compañías siguen la legislación apropiada. Las investigaciones de donaciones y subsidios, así como las investigaciones públicas, hacen parte de este servicio al gobierno.
Resultado de imagen para investigaciones corporativas                                                                          Resultado de imagen para delitos   

CONVERSIÓN DE LA EVIDENCIA EN PRUEBA

Las evidencias se convierten en pruebas legales para acusación si cumplen con los siguientes requerimientos de ley:
    Resultado de imagen para evidencia de auditoria
  • Ordenadas por un juez competente para investigar y recopilar evidencias.
  • Obtenidas bajo un sistema técnico de investigación y planificación.
  • No haber cometido errores o mala práctica por negligencia o inexperiencia.
  • No deben ser recopiladas en forma tendenciosa o maliciosa para incriminar a alguien.
  • No debe obtenerse evidencia por un solo investigado.
  • Documentar ampliamente paso a paso los diferentes procedimientos
  • Fecha, hora y lugar.
  • Nombre de los investigadores.
  • Relación de las evidencias y declaraciones juradas.
  • Cualquier falla en el proceso de recopilación y obtención de evidencias puede anular la investigación y las evidencias pueden ser descartadas por la fiscalía, el juez o la defensa que puede interponer una contra demanda o pedir la anulación del juicio.


Aporte personal
La Auditoría Forense es muy importante debido a que ésta se lleva a cabo cuando hay un indicio de algún crimen, la cual puede ser solicitada por una empresa privada o por el gobierno, la persona que realiza una Auditoría Forense debe estar preparado profesionalmente, estar acreditado, conocer sobre leyes y poseer muchas cualidades como persona ya que estos requisitos son indispensables para realizar una buena Auditoría Forense; además es importante que el auditor forense debe tener cuidado a la hora de dar su informe y presentar la evidencia debido a que una evidencia errónea causaría que se  inculpe de algún crimen a una persona inocente o dejar libre al verdadero criminal  por no presentar la evidencia suficiente, sin dejar de lado que si hay una evidencia fallida el acusado podría usarla en contra del auditor forense e interponer la contrademanda por tratar de inculparlo, por lo que es vital que esta auditoría sea realizada con mucho cuidado, manteniendo siempre la independencia mental y cumpliendo todas las leyes aplicables.

Bibliografía:

  1. https://www.academia.edu/35327328/Auditoria_forense
  2. revistasinvestigacion.unmsm.edu.pe › quipu › article › download
  3. https://www.youtube.com/watch?v=3UN8QFm6Ois

martes, 8 de octubre de 2019

LAVADO DE DINERO Y ACTIVOS

¿QUE ES Y COMO FUNCIONA EL LAVADO DE DINERO?

Actividades delictivas generadoras de lavado de dinero y de activos.

Estarán sometidos a la presente Ley toda actividad delictiva generadora de lavado de dinero y de activos, y de manera especial en lo que fuere aplicable los siguientes delitos:
  • Resultado de imagen para soborno
  • Resultado de imagen para EXTORSION
  • Los previstos en el capítulo IV de la Ley Reguladora de las Actividades 34 Relativas a las Drogas.
  • Comercio de personas.
  • Administración fraudulenta.
  • Hurto y Robo de vehículos.
  • Comercio ilegal y tráfico de armas.
  • Secuestro.
  • Enriquecimiento ilícito.
  • Negociaciones ilícitas.
  • Peculado.
  • Soborno.
  • Evasión de impuestos.
  • Contrabando de mercadería.                                         
  • Prevaricato.
  • Estafa.
  • Extorsión.
  • Todo acto de encubrimiento y legalización de dinero o bienes procedentes de actividades delictivas.

ETAPAS DEL LAVADO DE DINERO Y ACTIVOS.


SUJETOS DE APLICACIÓN DE LA LEY Y SUJETOS OBLIGADOS

La presente ley será aplicable a cualquier persona natural o jurídica aun cuando esta última no se encuentre constituida legalmente; quienes deberán presentar la información que les requiera la autoridad competente, que permita demostrar el origen lícito de cualquier transacción que realicen.
Se consideran sujetos obligados por la presente ley, los siguientes:
    Resultado de imagen para casinos
  1. Toda sociedad, empresa o entidad de cualquier tipo, nacional o extranjera, que integre una institución, grupo o conglomerado financiero supervisado y regulado por la superintendencia del sistema financiero;
  2. Micro-financieras, cajas de crédito e intermediarias financieras no bancarias;
  3. Importadores o exportadores de productos e insumos agropecuarios, y de vehículos nuevos o usados;
  4. Sociedades emisoras de tarjetas de crédito, co-emisores y grupos relacionados;
  5. Personas naturales y jurídicas que realicen transferencias sistemáticas o sustanciales de fondos, incluidas las casas de empeño y demás que otorgan préstamos;
  6. Casinos y casas de juego;
  7. Comercializadores de metales y piedras preciosas;
  8. Empresas e intermediarios de bienes raíces;
  9. Agencias de viajes, empresas de transporte aéreo, terrestre y marítimo;
  10. Personas naturales y jurídicas que se dediquen al envío y recepción de encomiendas y remesas;
  11. Empresas constructoras;
  12. Empresas privadas de seguridad e importadoras y comercializadoras de armas de fuego, municiones, explosivos y artículos similares;
  13. Empresas hoteleras;
  14. Partidos políticos;
  15. Proveedores de servicios societarios y fideicomisos; 
  16. Organizaciones no gubernamentales; 
  17. Inversionistas nacionales e internacionales;
  18. Droguerías, laboratorios farmacéuticos y cadenas de farmacias;
  19. Empresas de publicidad y medios de comunicación de cualquier modalidad;
  20. Asociaciones, consorcios y gremios empresariales; y,
  21. Cualquier otra institución privada o de economía mixta, y sociedades mercantiles.

DE LA COLABORACION INTERINSTITUCIONAL

Resultado de imagen para fgr el salvador
Art. 16.- Los organismos e instituciones del Estado y especialmente el Ministerio de Hacienda, el Banco Central de Reserva, Registro de la Propiedad Raíz e Hipotecas y los organismos públicos de fiscalización, estarán obligados a brindar acceso directo o en forma electrónica a sus respectivas bases de datos y la correspondiente colaboración en la investigación de las actividades y delitos regulados por la presente ley, a solicitud de la UIF y, de acuerdo a lo establecido en el reglamento. 
Art. 17.- El Fiscal General de la República, podrá solicitar información a cualquier ente estatal, autónomo, privado o personas naturales para la investigación del delito de lavado de dinero y de activos, estando éstos obligados a proporcionar la información solicitada.

Art. 18.- Con la Colaboración de las entidades mencionadas en el Art. 16 de la presente ley, la Fiscalía General de la República, creará y mantendrá un banco de datos relacionados con el delito de lavado de dinero y de activos, donde recopilará tanto información nacional como internacional. Para efecto de mayor eficacia, la información que dichas instituciones obtengan en la investigación y descubrimiento de lavado de dinero y de activos la compartirán y, de ser posible, la intercambiarán con otras instituciones nacionales e internacionales.

PREVENCIÓN DEL LAVADO DE DINERO Y ACTIVOS


Aporte personal:
El lavado de dinero y activos es un delito que es difícil de controlar debido a que es complicado obtener las pruebas para determinar los culpables de dicho crimen, sin embargo, existen medidas para poder prevenir el lavado de dinero y activos las cuales al ser implementadas correctamente y estar controlando que estas se cumplan pueden hacer que el lavado de dinero y activos disminuya, realmente la Fiscalia General de la República no puede llevar a cabo tantos casos por lo que para combatir dicho crimen necesita de otras instituciones que le colaboren y ayuden para minimizar este delito. Además se debe tener en cuenta que la ley contra el lavado de dinero y activos se este llevando a cabo correctamente. Para eliminar el lavado de dinero y activos en el país se necesita que toda la población este unida y contribuya con las instituciones correspondientes a combatir dicho crimen.

Bibliografía
http://www.lavadodinero.com/varios/seminarios/Pres_ABC_Antilavado.pdf
https://www.youtube.com/watch?v=BxJfd8BYMts
asamblea.gob.sv/sites/default/files/documents/decretos/1B53E30C-6A8A-4BEB-B17C-C61A231992D3.pdf


domingo, 8 de septiembre de 2019

LA BANCA Y EL SISTEMA FINANCIERO PARTE 2

Banca por Internet


Razones del porqué los Bancos deben usar redes sociales.


Parte de dar el paso hacia una banca móvil amigable con el consumidor está en armonizar la presencia digital de los bancos con plataformas 100% de información y servicio al cliente. Acá encontrarás 5 objetivos de gestionar las Redes Sociales de un banco:

1.-Crear conexiones: Las Redes Sociales sirven para generar comunicación bidireccional, importante al momento de evaluar el servicio online y offline de los servicios bancarios. Asimismo, Financial Social Media informa que el 44% de los consumidores de Internet utilizan los medios sociales para interactuar con las instituciones financieras en particular. Esta data debe ser utilizada para desarrollar contenido que resuene con una audiencia determinada.

2.-Brindar servicio social: Parte importante de debutar en Redes Sociales es comprometerse a integrar canales de servicio social, no solo para clientes, sino para posibles interesados en su servicio. Resolución de conflictos, información, seguimiento, son actividades que no debería faltar en los canales sociales de un banco. Un estudio realizado por McKinsey & Company encontró que más de 40% de los consumidores prefieren conectarse con el servicio al cliente a través de redes sociales.

3.-Hallar Segmentación: Facebook y Twitter permiten segmentar información a los usuarios para llegar hasta el 89% de su público objetivo, en comparación con solo el 38% de otros medios tradicionales y digitales. Esta orientación aumenta la relevancia de la comunidad digital en medios sociales.

4.- Invertir en tu público directo: No es ninguna sorpresa que el marketing digital va ganando terreno sobre el tradicional. AdWeek indicó que se espera que la publicidad en medios sociales alcance el 19,5% de los presupuestos totales de marketing para el año 2017. La medición de resultados, enfoque en público directo y transmisión oportuna de mensajes, podrían ser algunas de las ventajas de invertir en estos canales.

5.- Conectar distintos canales: El valor del mensaje que queremos transmitir en Redes Sociales se incrementa a través de su capacidad transmedia, es decir la capacidad de convertirse en video, post blog, audio, imagen, etc, para llegar a distintos grupos de audiencia con distintos hábitos de consumo.

OPERACIONES DE INGRESOS DE LOS BANCOS COMERCIALES.

Generación y colocación de efectivo


La captación, o también llamada captación bancaria, como su nombre indica, es captar o recolectar dinero de las personas u organizaciones. Este dinero que capta la banca, dependiendo del tipo de cuenta que se tenga, genera unos intereses (intereses de captación), que se definen por la llamada tasa de interés de captación.

En definitiva, lo que al banco le interesa es que las personas o empresas pongan su dinero en el sistema, por tanto, lo que hace es pagar una cantidad de dinero por incentivar que las personas o entidades depositen sus recursos en el banco.
La colocación, o también llamada colocación bancaria, permite la puesta de dinero en circulación en la economía, es decir, la banca genera un nuevo dinero del capital o los recursos que obtiene a través de la captación y, con estos recursos, se otorgan créditos a las personas, empresas u organizaciones que los soliciten. Por dar estos préstamos el banco cobra unas cantidades de dinero que se llaman intereses, o intereses de colocación, y comisiones.

INGRESOS DE LOS BANCOS


Pero claro esta, un banco es una empresa financiera que se encarga de captar recursos en la forma de depósitos, y prestar dinero, así como la prestación de servicios financieros; esa es su actividad principal, la de conectar oferentes y demandantes de dinero. Las formas, entonces, en la que un banco gana dinero se pueden resumir en:

El diferencial que se gana entre lo que paga a los inversionistas y lo que cobra a los deudores. 
Cobro de comisiones: por expedición de cheques, por manejo de cuenta, por manejo tarjeta de crédito, entre otros. 
Por servicios prestados: fideicomisos, resguardo de valores, entre otros. 
Ganancias por operaciones propias del banco en los mercados de valores, mercado de derivados, mercado de dinero, entre otros. 


Tratamiento tributario por la constitución Reservas de saneamiento y de activos extraordinarios de cuentas incobrables.

Este tema en particular reviste de mucha importancia, para los bancos ya que su aplicación conlleva la deducción de un gasto deducible para efectos del impuesto sobre la Renta de gran impacto, por lo cual es necesario hacer los esfuerzos pertinentes con el fin de lograr que a la normativa vigente se le dé cumplimiento para evitar posibles contingencias fiscales.
El numeral tercero del artículo 31 de la Ley de impuesto sobre la Renta, establece como deducible del impuesto sobre la renta, la constitución de las reservas, bajo los términos siguientes:

“El tratamiento para la constitución de reservas de saneamiento y de activos extraordinarios de cuentas incobrables por parte de Bancos, Compañías de Seguro, Instituciones Oficiales de Crédito e Intermediarios Financieros no bancarios, el cual será propuesto por la Superintendencia del Sistema Financiero a la Dirección General de Impuestos Internos, quedando su aprobación definitiva para efectos tributarios como facultad privativa de dicha Dirección General”.

Toda reserva de cuentas incobrables que dichos contribuyentes establezcan, que no haya sido propuesta por la Superintendencia del Sistema Financiero y aprobada por la Dirección General de Impuestos Internos, no será deducible.

Tal como la norma lo define, para que una reserva constituya un gasto deducible del impuesto sobre la Renta, deberá de ser aprobada por la Dirección General de Impuestos Internos, la propuesta hecha por la Superintendencia del Sistema Financiero, de lo contrario, existe una contingencia fiscal, para los Bancos, por el hecho que la misma no ha sido aprobada por la Dirección General antes mencionada.

Aporte personal.


Los bancos deben utilizar el Internet para poder expandir sus servicios en un país, debido a que realizar las transacciones en linea es un gran beneficio para sus clientes ya que se evitan largas colas, se puede realizar en cualquier momento y vita el traslado al lugar. Además, es importante mencionar que los bancos poseen varias fuentes de ingresos que provienen de los intereses que cobran por los prestamos que otorgan, también ingresos por comisiones, puede obtener ingresos por realizar operaciones dentro del mercado de valores y otras operaciones. 
Los bancos realizan deducciones sin embargo estas deben realizarse de acuerdo a las leyes vigentes para poder ser aceptadas.


Bibliografía
https://www.economiasimple.net/glosario/captacion
http://laeconomia.com.mx/como-ganan-dinero-los-bancos/
http://blog.cobiscorp.com/razones-bancos-redes-sociales
http://ri.ues.edu.sv/1027/1/Grupo_34Tratamiento_Contable_y_Tributario_de_las_Operaciones_financieras_realizadas_por_la_banca.pdf

sábado, 7 de septiembre de 2019

LA BANCA Y EL SISTEMA FINANCIERO EN EL SALVADOR

¿Qué es un Banco?


Estructura del Sistema Financiero


Operaciones que ofrece el sistema financiero y cómo se clasifican

Operaciones pasivas

Son operaciones financieras que tienen como fin captar recursos (dinero) del público.
  • Depósitos de ahorro. Es el dinero comúnmente excedente,  que una persona natural o jurídica (empresas o instituciones) guarda en una institución financiera por un plazo indefinido y de libre disponibilidad. Estos fondos pueden ser incrementados o retirados parcial o íntegramente por el cliente sin necesidad de un aviso previo a la institución financiera.
  • Cuentas corrientes. Son depósitos de dinero realizados en un banco, a nombre de una o más personas. Permite a los titulares de la cuenta retirar el dinero mediante el giro de cheques con cargo a los fondos depositados en la misma. El banco tiene la obligación de hacer efectivos los cheques, de acuerdo a su forma de emisión, a la sola presentación del mismo, a menos de que la cuenta no tenga fondos.
  • Depósitos a plazo. Es aquel depósito de dinero efectuado en una institución financiera, por un monto, plazo (60, 90, 180, 360 días o más) y tasa de interés pactada. Son cuentas que pagan un mayor interés a los ahorrantes a cambio de que el dinero que se deposita permanezca por un período determinado sin ser retirado. En el caso de retirarse antes del plazo estipulado, se pierde parte o la totalidad de los intereses.
  • Depósitos CTS. Es un depósito a plazo que tiene como propósito fundamental prever el riesgo que origina el término de una relación laboral. La totalidad de la CTS, puede ser usada por el trabajador cuando se quede sin empleo.

Operaciones activas.

Son todas aquellas operaciones de crédito mediante el cual las entidades financieras prestan recursos (dinero) a sus clientes por un tiempo determinado.
Créditos hipotecarios. Son préstamos de dinero que una institución financiera brinda a las personas naturales para la adquisición, construcción, refacción, remodelación, ampliación, mejoramiento y subdivisión de una vivienda propia. La operación crediticia tiene como garantía una hipoteca, para garantizar el pago préstamo por parte del cliente. Estos créditos están orientados única y exclusivamente a satisfacer necesidades personales de vivienda.
  • Créditos de consumo o personales. Son préstamos destinados a satisfacer eventuales necesidades de dinero y/o financiamientos para la adquisición de bienes y/o servicios que no tengan ninguna relación con actividades empresariales. Permite obtener rápidamente dinero para usarlo en lo que más se necesite: Compra de una computadora, el pago de matrículas de la universidad, para solucionar problemas de salud, salir de cualquier apuro, etc.
  • Créditos a microempresas. Son créditos en efectivo, otorgados a Personas Naturales o Personas Jurídicas, para financiar Actividades de producción, comercio o prestación de servicios. Para acceder a un crédito a la microempresa, la persona debe tener un endeudamiento en el sistema financiero que no exceda de S/. 20 000 o su equivalente en moneda extranjera (sin incluir créditos hipotecarios).
  • Tarjeta de crédito. Es una modalidad de crédito que te otorga la IFI, y que permite al poseedor de la TC cubrir diversas necesidades (compras en librerías, pago de consumo en restaurantes, pago por atenciones médicas en clínicas, entre otras). El uso de la TC permite realizar compras o pagos como si se tratara de efectivo. Se recomienda que los consumos realizados se paguen lo antes posible.

Objetivos de los Bancos

Resultado de imagen para ahorro
    Resultado de imagen para uso  recursos financieros
  1. Estimular el ahorro interno y la financiación externa a través de préstamos y créditos.
  2. Orientar adecuadamente a la colocación de los recursos financieros.
  3. Asegurar la utilización racional y sistemática de los recursos financieros.
  4. Promover el crecimiento de entidades públicas y privadas.
  5. Contribuir al proceso de estabilización y desarrollo económico del país, a través del flujo de captaciones crecientes y transparentes.


Funciones de los Bancos

Estas son las principales funciones de la banca comercial:
  • Gestión de múltiples operaciones y transferencias domésticas, como por ejemplo las domiciliaciones de pagos.
  • Labores de cobro de determinados impuestos o tasas oficiales
  • Emisión de cheques y similares
  • Administración de los depósitos de sus clientes
  • Concesión de préstamos y créditos con el fin de lograr ganancias
  • Comercialización de múltiples productos financieros, como bonos, seguros o planes de inversión.
  • Custodia de objetos valiosos y documentación.
  • Gestiones de cambios de divisa.
  • Es un elemento de intermediación entre la oferta y demanda de productos financieros
Resultado de imagen para emision de cheques
Resultado de imagen para cajero del banco


¿Quién regula el Sistema Financiero en El Salvador?


Aporte personal:

Los bancos juegan un papel esencial en la economía de un país puesto que contribuyen de muchas maneras entre ellas están: el ofrecer una gran cantidad de créditos a la población de manera que puedan realizar los proyectos que se han propuesto, fomentar la cultura del ahorro y realizar un buen manejo de los fondos tanto de las personas naturales como jurídicas.
Sin embargo no solo existen los bancos sino hay otras instituciones que forman parte del Sistema Financiero de un país; las cuáles tienen sus propias características, lineamientos, objetivos y todas estas trabajan de acuerdo a las leyes vigentes del país en que son constituidas.


Bibliografía
https://prezi.com/n6huay9db28c/el-sistema-financiero-en-el-salvador/
http://www.aprendeycrece.pe/Articulos/TusFinanzas/22/419
https://economipedia.com/definiciones/banco-comercial.html
http://www.mailxmail.com/objetivos-estructura-sistema-financiero_h